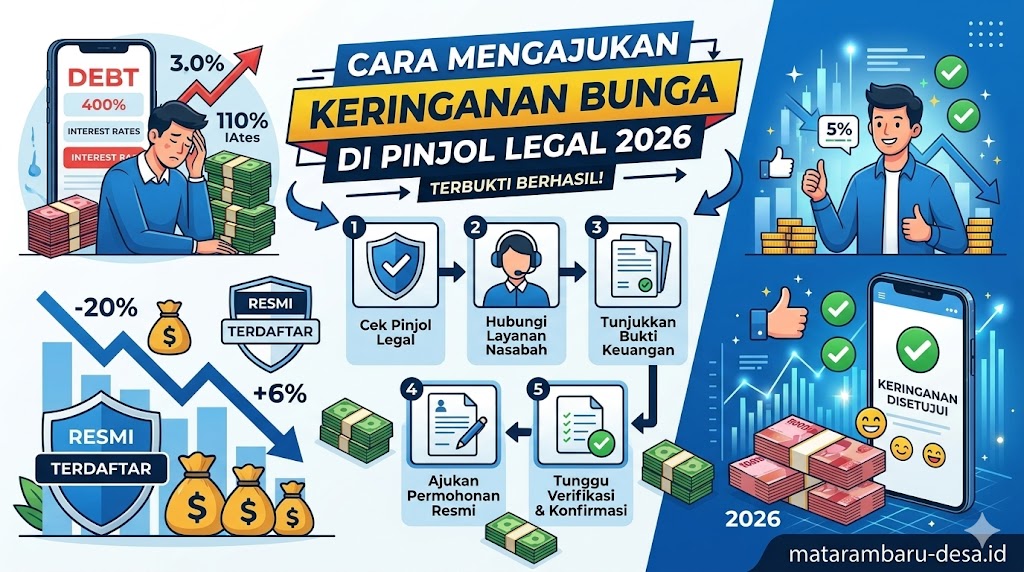
Memahami Keringanan Bunga Pinjol: Definisi dan Manfaat
Keringanan bunga pinjol adalah kebijakan dari perusahaan pinjaman online (pinjol) untuk menurunkan tingkat suku bunga pinjaman bagi peminjam yang sedang mengalami kesulitan keuangan. Tujuannya adalah untuk memberikan kemudahan bagi peminjam dalam melakukan pembayaran angsuran dan meringankan beban finansial mereka.
Dengan mendapatkan keringanan bunga pinjol, Anda sebagai peminjam dapat memperoleh beberapa manfaat penting, di antaranya:
- Mengurangi beban pembayaran bulanan: Besaran angsuran yang lebih rendah akan membuat Anda lebih mudah menyicil pinjaman setiap bulan.
- Memperpanjang tenor pinjaman: Tenor atau jangka waktu pinjaman bisa diperpanjang sehingga cicilan per bulan menjadi lebih ringan.
- Mencegah penalti keterlambatan: Dengan keringanan bunga, Anda bisa terhindar dari denda keterlambatan pembayaran yang biasanya dikenakan oleh pihak pinjol.
- Menjaga riwayat kredit tetap baik: Keringanan bunga dapat membantu Anda menghindari penurunan skor kredit akibat tunggakan.
Syarat dan Ketentuan Pengajuan Keringanan Bunga Pinjol
Sebelum mengajukan keringanan bunga pinjol, ada beberapa syarat dan ketentuan yang perlu Anda pahami, di antaranya:
1. Alasan Pengajuan yang Jelas
Pihak pinjol akan meminta Anda untuk menyampaikan alasan yang jelas mengapa mengajukan keringanan bunga. Misalnya, karena terdampak PHK, usaha mengalami penurunan omzet, atau menghadapi kondisi keuangan sulit lainnya.
Contoh: “Saya mengajukan keringanan bunga pinjol karena usaha toko reparasi elektronik saya sedang mengalami penurunan omzet akibat pandemi COVID-19. Saat ini, saya kesulitan memenuhi angsuran bulanan pinjaman yang saya ajukan 6 bulan lalu.”
2. Tidak Tercatat Tunggakan
Umumnya, pinjol hanya akan menyetujui pengajuan keringanan bunga jika Anda tidak memiliki tunggakan pembayaran sebelumnya. Jadi pastikan Anda selalu membayar angsuran tepat waktu.
Contoh: “Saya belum pernah terlambat membayar angsuran pinjol sejak awal, hanya saja saat ini saya sedang mengalami kesulitan keuangan karena penurunan pendapatan usaha.”
3. Menyepakati Skema Pembayaran Baru
Jika pengajuan Anda disetujui, pihak pinjol akan menawarkan skema pembayaran baru yang lebih ringan. Pastikan Anda menyepakati skema ini agar tidak terjadi masalah di kemudian hari.
Contoh: “Saya bersedia menyepakati skema pembayaran baru dengan tenor diperpanjang menjadi 18 bulan dan bunga diturunkan 2% dari sebelumnya.”
Langkah-langkah Mengajukan Keringanan Bunga Pinjol
1. Hubungi Customer Service Pinjol
Langkah pertama yang harus Anda lakukan adalah menghubungi customer service pinjol melalui telepon, email, atau aplikasi chat. Sampaikan dengan jelas bahwa Anda ingin mengajukan permohonan keringanan bunga pinjaman.
Contoh: “Selamat pagi, saya ingin mengajukan permohonan keringanan bunga untuk pinjaman online yang saya miliki. Bagaimana prosedurnya?”
2. Jelaskan Alasan Pengajuan
Pada tahap ini, Anda perlu memaparkan alasan yang jelas mengapa Anda membutuhkan keringanan bunga pinjol. Sampaikan kondisi keuangan Anda saat ini dan bagaimana hal itu mempengaruhi kemampuan membayar angsuran.
Contoh: “Saat ini, usaha saya sedang mengalami penurunan omzet akibat pandemi COVID-19. Saya kesulitan memenuhi angsuran bulanan pinjaman online yang saya ajukan 6 bulan lalu. Oleh karena itu, saya bermaksud mengajukan permohonan keringanan bunga agar dapat meringankan beban pembayaran saya.”
3. Sepakati Skema Pembayaran Baru
Jika pihak pinjol menyetujui permohonan Anda, mereka akan menawarkan skema pembayaran baru yang lebih ringan. Pastikan Anda menyepakati dan memahami dengan baik detil skema tersebut sebelum menandatangani persetujuan.
Contoh: “Saya bersedia menyepakati skema pembayaran baru dengan tenor pinjaman diperpanjang menjadi 18 bulan dan bunga diturunkan 2% dari sebelumnya. Dengan ini, saya berharap angsuran bulanan saya dapat lebih terjangkau.”
4. Lengkapi Dokumen Pendukung
Beberapa pinjol mungkin akan meminta Anda melengkapi dokumen pendukung, seperti surat keterangan PHK, slip gaji, atau laporan keuangan usaha. Pastikan Anda menyiapkan dokumen yang diminta agar proses pengajuan dapat berjalan lancar.
Contoh: “Saya telah menyiapkan surat keterangan PHK dari tempat kerja saya sebelumnya dan laporan keuangan usaha reparasi elektronik yang menunjukkan penurunan omzet. Dokumen-dokumen tersebut akan saya kirimkan sesuai permintaan pihak pinjol.”
Studi Kasus Keringanan Bunga Pinjol
Berikut ini contoh studi kasus pengajuan keringanan bunga pinjol yang berhasil:
Pak Budi adalah pemilik toko reparasi elektronik di Bandung. Pada awal pandemi COVID-19, ia mengajukan pinjaman online sebesar Rp50 juta untuk menambah modal usahanya. Namun, akibat lockdown dan pembatasan sosial, omzet tokonya turun drastis hingga 60%. Pak Budi pun merasa kesulitan membayar angsuran pinjaman yang jumlahnya Rp3 juta per bulan.
Akhirnya, Pak Budi memutuskan untuk mengajukan keringanan bunga pinjol ke pihak penyedia layanan. Setelah melalui proses pengajuan dan verifikasi, permohonannya disetujui. Pihak pinjol menawarkan skema pembayaran baru dengan tenor diperpanjang menjadi 24 bulan dan bunga diturunkan 3% dari sebelumnya. Dengan begitu, angsuran bulanan Pak Budi menjadi Rp2,3 juta, lebih ringan dibandingkan sebelumnya.
Berkat keringanan bunga pinjol tersebut, Pak Budi bisa tetap mempertahankan usahanya di tengah pandemi dan tidak harus mengalami gagal bayar atau penurunan skor kredit.
Kendala Umum dan Solusinya
Meski keringanan bunga pinjol dapat membantu meringankan beban peminjam, ada beberapa kendala umum yang sering dihadapi, di antaranya:
1. Pengajuan Ditolak Pihak Pinjol
Beberapa alasan pengajuan keringanan bunga pinjol bisa ditolak, misalnya karena Anda memiliki riwayat tunggakan, tidak menyertakan dokumen pendukung yang lengkap, atau alasan pengajuan yang kurang jelas. Jika pengajuan Anda ditolak, jangan langsung menyerah. Coba ajukan kembali dengan memperbaiki kekurangan yang ada.
2. Proses Verifikasi yang Lama
Terkadang, proses verifikasi dan persetujuan keringanan bunga pinjol bisa memakan waktu cukup lama, terutama jika pihak pinjol sedang mengalami lonjakan permintaan. Dalam hal ini, Anda perlu bersabar dan rutin mengecek perkembangan pengajuan Anda.
3. Bunga Masih Dirasa Tinggi
Meskipun Anda telah mendapatkan keringanan bunga, nominal bunga yang masih harus dibayar mungkin masih terasa memberatkan. Jika demikian, Anda bisa mengajukan negosiasi ulang dengan pihak pinjol untuk mendapatkan skema pembayaran yang lebih ringan.
| Aspek | Keterangan |
|---|---|
| Definisi | Keringanan bunga pinjol adalah kebijakan perusahaan pinjaman online (pinjol) untuk menurunkan tingkat suku bunga pinjaman bagi peminjam yang sedang mengalami kesulitan keuangan. |
| Manfaat | – Mengurangi beban pembayaran bulanan – Memperpanjang tenor pinjaman – Mencegah penalti keterlambatan – Menjaga riwayat kredit tetap baik |
| Syarat Pengajuan | – Memiliki alasan jelas – Tidak tercatat tunggakan – Menyepakati skema pembayaran baru |
| Langkah Pengajuan | 1. Hubungi customer service pinjol 2. Jelaskan alasan pengajuan 3. Sepakati skema pembayaran baru 4. Lengkapi dokumen pendukung |
FAQ
- Apakah semua perusahaan pinjol menawarkan keringanan bunga?
Tidak semua perusahaan pinjol menawarkan keringanan bunga. Hal ini tergantung pada kebijakan masing-masing perusahaan. Anda perlu menghubungi customer service pinjol terkait untuk mengetahui apakah mereka menyediakan layanan ini atau tidak. - Berapa lama proses pengajuan keringanan bunga pinjol bisa disetujui?
Proses pengajuan keringanan bunga pinjol biasanya memakan waktu 3-7 hari kerja. Namun, bisa jadi lebih lama jika perusahaan pinjol sedang menghadapi lonjakan permintaan. - Apakah saya harus membayar biaya tambahan saat mengajukan keringanan bunga pinjol?
Tidak, Anda tidak dikenakan biaya tambahan saat mengajukan keringanan bunga pinjol. Perubahan hanya terjadi pada besaran bunga dan tenor pinj