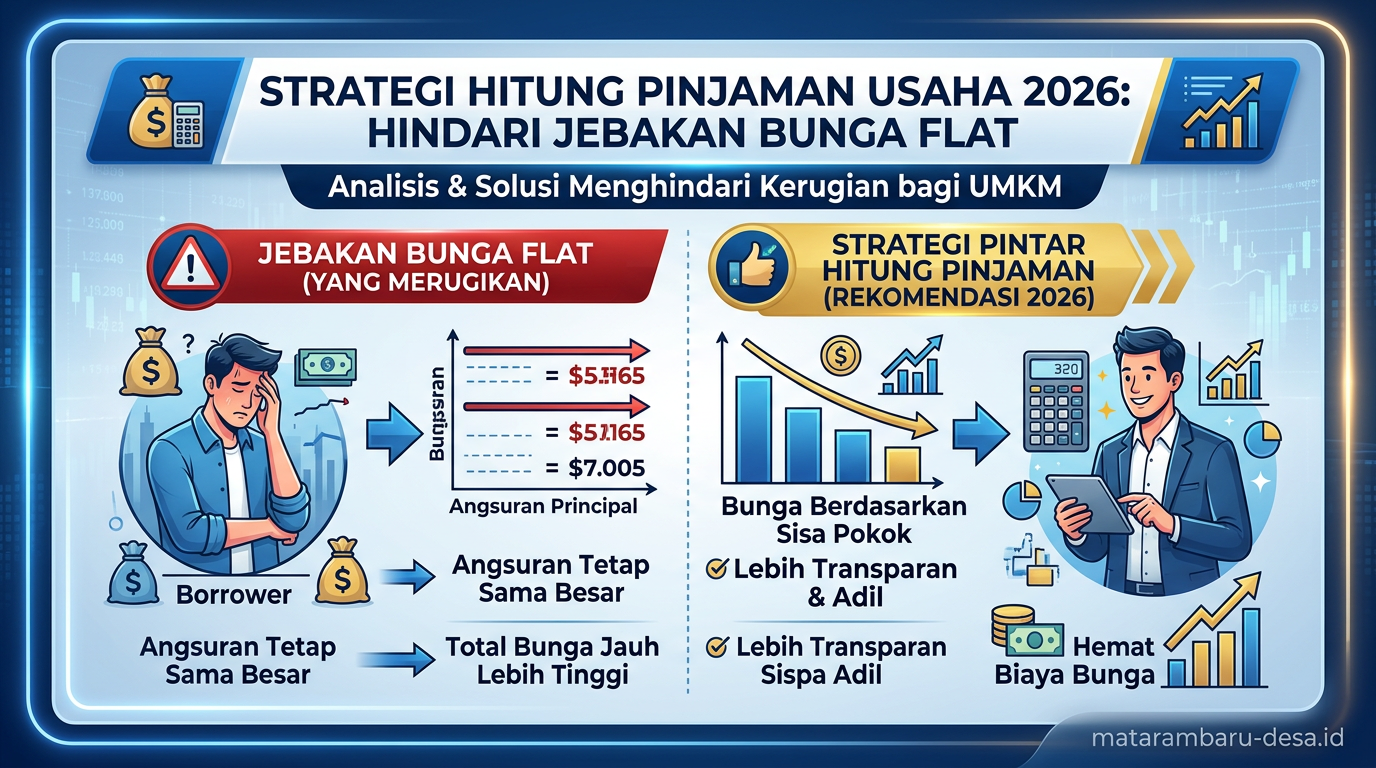
Berapa sih sebenarnya total bunga yang harus dibayarkan untuk pinjaman usaha? Pertanyaan ini sering bikin pusing para pengusaha kecil dan menengah. Nah, ternyata banyak yang tertipu dengan penawaran bunga rendah tanpa mengerti cara menghitungnya. Jebakan bunga flat adalah salah satu trik yang paling sering dijumpai di industri pinjaman usaha 2026.
Kondisi ini semakin relevan seiring meningkatnya minat pengusaha untuk mendapatkan modal usaha melalui jalur perbankan atau fintech. Tanpa pemahaman mendalam tentang mekanisme perhitungan bunga, keputusan finansial bisa berakhir dengan kerugian besar.
Apa itu Bunga Flat dan Mengapa Merugikan?
Bunga flat adalah sistem perhitungan bunga yang paling sederhana namun sangat menguntungkan bagi pemberi pinjaman. Sistem ini menghitung bunga berdasarkan jumlah pokok pinjaman awal, bukan saldo yang tersisa. Jadi kalau meminjam Rp100 juta dengan bunga flat 1% per bulan selama 12 bulan, bunga yang ditagihkan tetap Rp1 juta setiap bulannya, meskipun pokok yang masih dibayar sudah berkurang drastis.
Kerugiannya? Semakin lama tenor pinjaman, semakin besar persentase bunga efektif yang sebenarnya dibayarkan. Untuk contoh di atas, bunga efektif bisa mencapai 1,8-2% per bulan, jauh lebih tinggi dari 1% yang terlihat di permukaan. Ini mengapa penting banget memahami perbedaan antara bunga flat dan bunga efektif sebelum meneken kontrak pinjaman.
Bunga Efektif: Sistem yang Lebih Adil
Berbeda dengan flat, bunga efektif (atau bunga anuitas) dihitung berdasarkan saldo pokok yang masih tertinggal. Artinya, seiring pembayaran cicilan, beban bunga berkurang setiap bulannya. Pada awal periode, porsi cicilan lebih banyak untuk bunga. Tapi seiring waktu, mayoritas cicilan menjadi pelunasan pokok, bukan bunga.
Sistem ini lebih transparan dan fair untuk peminjam. Jika menggunakan contoh sama (Rp100 juta, 1% per bulan efektif, 12 bulan), total bunga yang dibayarkan jauh lebih rendah—sekitar Rp6-7 juta, bukan Rp12 juta seperti flat. Bedanya signifikan, bukan?
Cara Praktis Hitung Pinjaman Usaha
Jangan khawatir jika rumus matematika terdengar rumit. Ada cara praktis yang bisa dilakukan sendiri tanpa kalkulator canggih. Pertama, minta penjelasan detail dari penyedia pinjaman tentang sistem bunga yang digunakan—flat atau efektif. Kedua, minta amortisasi lengkap (rincian cicilan bulanan) sebelum approval. Dokumen ini wajib disediakan lembaga pinjaman yang kredibel.
Ketiga, gunakan simulasi online yang tersedia gratis di website bank atau fintech. Masukkan jumlah pinjaman, tenor, dan bunga—sistem akan langsung menunjukkan total bunga dan cicilan bulanan. Keempat, bandingkan tiga hingga lima penawaran berbeda dari lembaga berbeda sebelum memutuskan. Ini strategi paling efektif untuk mendapatkan penawaran terbaik di 2026.
Jebakan Lain yang Perlu Diwaspadai
Selain bunga, ada komponen lain yang sering disembunyikan. Biaya administrasi, biaya asuransi kredit (insurance), dan biaya provisi sering ditambahkan tanpa penjelasan jelas. Biaya-biaya ini bisa menambah total cicilan hingga 15-20% dari nominal pinjaman. Selalu minta detail lengkap semua biaya dalam satu dokumen formal.
Juga perhatikan klausul penalti pembayaran lebih awal atau denda keterlambatan. Beberapa lembaga memberikan penalti sangat berat untuk keterlambatan pembayaran, bahkan sampai 5% dari nilai cicilan per hari. Pahami semua terms and conditions, jangan cuma tanda tangan begitu saja karena penawaran bunga terlihat menarik.
Strategi Memilih Pinjaman Usaha yang Tepat
Di 2026, persaingan antara bank dan fintech semakin ketat. Ketatnya kompetisi ini bisa menjadi peluang untuk mendapatkan suku bunga lebih kompetitif. Cari lembaga yang menawarkan bunga efektif, bukan flat. Jangan sampai tergoda penawaran bunga sangat rendah (di bawah rata-rata pasar) tanpa ada penjelasan logis.
Prioritaskan lembaga yang transparan, memiliki lisensi resmi (OJK untuk fintech, BI untuk bank), dan punya track record baik. Baca review dari pengguna lain, terutama yang sudah lama melunasi pinjamannya. Setelah memilih, pelajari setiap detail dalam perjanjian kredit—jangan ragu bertanya ke petugas jika ada poin yang tidak jelas.
Cara Menghitung Sendiri dengan Rumus Sederhana
Untuk yang ingin mengerti mekanismenya, berikut rumus dasar bunga efektif. Cicilan bulanan = P × [r(1+r)^n] / [(1+r)^n – 1], di mana P adalah pokok pinjaman, r adalah bunga per periode, dan n adalah jumlah periode. Rumit? Iya. Tapi kebanyakan lembaga pinjaman sudah punya kalkulator online yang memudahkan.
Alternatif lain, gunakan Microsoft Excel dengan rumus PMT untuk menghitung cicilan otomatis. Atau cukup minta penyedia pinjaman untuk memberikan simulasi tertulis sebelum Anda approve. Cara terakhir ini paling praktis dan sering diabaikan oleh pengusaha yang terburu-buru.
Dokumentasi dan Kontrak yang Harus Diminta
Sebelum mencairkan dana, pastikan sudah menerima dokumen berikut: (1) Surat Persetujuan Kredit dengan detail lengkap bunga, tenor, dan biaya, (2) Amortisasi/jadwal pembayaran cicilan bulanan per bulan, (3) Surat Perjanjian Kredit yang ditanda tangani kedua belah pihak, dan (4) Risalah serah terima dana. Simpan semua dokumen ini dengan aman—gunanya untuk verifikasi jika ada perbedaan di kemudian hari.
Jika ada ketidaksesuaian antara penawaran verbal dan dokumen tertulis, prioritaskan dokumen tertulis. Banyak kasus di mana penyedia pinjaman berjanji hal lain saat penawaran, tapi dokumen tertulis menunjukkan hal berbeda. Hati-hati dengan taktik ini dan selalu cross-check sebelum menandatangani apapun.
Kontak Layanan dan Pengaduan
Jika merasa ada ketidaksesuaian atau perlakuan tidak adil dari lembaga pinjaman, hubungi OJK (Otoritas Jasa Keuangan) melalui website ojk.go.id atau telepon 1-500-655 (gratis). OJK memiliki divisi khusus untuk menangani pengaduan konsumen jasa keuangan. Dokumentasi lengkap semua bukti transaksi dan perjanjian akan membantu proses pengaduan berjalan lebih cepat.
Untuk fintech yang tidak terdaftar OJK, laporkan ke Bareskrim Polri atau BPPT (Badan Perlindungan Konsumen Nasional). Jangan pernah mengirimkan uang ke lembaga pinjaman yang tidak jelas identitasnya, berapa pun keuntungan yang dijanjikan. Ini adalah ciri-ciri pinjol ilegal yang hanya akan membuat masalah bertambah.
Disclaimer Penting
Informasi dalam artikel ini bersifat edukatif dan berdasarkan praktik perbankan standar sesuai regulasi OJK. Namun, suku bunga, biaya, dan syarat pinjaman terus berkembang sesuai kondisi pasar dan kebijakan masing-masing lembaga. Disarankan untuk selalu mengkonfirmasi langsung ke lembaga pinjaman terkait dan membaca Surat Keterangan Harga (SPK) yang diberikan sebelum memutuskan.
Regulasi perbankan dan fintech di Indonesia terus berubah. Pastikan lembaga pinjaman pilihan memiliki sertifikat dan lisensi terkini dari OJK ataupun BI. Jika ada keraguan atau ketidakjelasan, jangan ragu untuk mencari opini dari ahli keuangan independen atau konsultan bisnis sebelum menandatangani kontrak apapun.
FAQ Seputar Hitung Pinjaman Usaha
1. Berapa suku bunga pinjaman usaha standar di 2026?
Suku bunga pinjaman usaha bervariasi tergantung jenis usaha, besar modal, tenor, dan reputasi kredit pengusaha. Untuk bank, rata-rata berkisar 4-9% per tahun (efektif). Fintech biasanya lebih tinggi, 10-24% per tahun. Selalu bandingkan penawaran sebelum memilih.
2. Apa bedanya tenor 12 bulan vs 24 bulan?
Tenor lebih panjang artinya cicilan bulanan lebih kecil, tapi total bunga lebih besar. Tenor lebih pendek berarti cicilan besar, tapi total bunga lebih kecil. Pilih tenor sesuai kemampuan cash flow usaha, bukan hanya berdasarkan besarnya cicilan.
3. Boleh melunasi pinjaman lebih awal sebelum tenor selesai?
Umumnya boleh, tapi beberapa lembaga mengenakan penalti untuk pembayaran lebih awal (prepayment penalty). Sebelum meminjam, tanyakan apakah ada denda untuk pelunasan cepat. Kalau ada, pertimbangkan apakah menguntungkan atau tidak sebelum memilih lembaga tersebut.
4. Gimana cara mengetahui bunga yang dibayarkan terhitung benar?
Minta amortisasi tertulis yang rinci dari penyedia pinjaman. Periksa apakah saldo pokok berkurang setiap bulannya dan bunga yang ditagihkan sesuai dengan saldo yang berkurang. Jika ada ketidaksesuaian, segera hubungi penyedia dan minta penjelasan atau koreksi.
5. Apakah semua pinjaman usaha memerlukan agunan/collateral?
Tidak semua. Bank konvensional sering meminta agunan, tapi fintech ada yang menawarkan pinjaman tanpa agunan (unsecured) dengan syarat tertentu, seperti track record usaha, dokumentasi lengkap, atau jaminan personal. Semakin rendah agunan, semakin tinggi biasanya bunga yang ditawarkan karena risiko pemberi pinjaman lebih besar.
Singkatnya, memahami cara hitung pinjaman usaha adalah kunci untuk mengambil keputusan finansial yang tepat. Jangan sampai tergoda dengan penawaran bunga “rendah” tanpa mengerti mekanismenya. Luangkan waktu untuk membandingkan, bertanya, dan membaca setiap detail kontrak. Modal yang Anda peroleh dari pinjaman seharusnya berkontribusi pada pertumbuhan usaha, bukan malah menjadi beban cicilan yang mencekik.
Terima kasih sudah membaca artikel ini. Semoga informasi ini membantu dalam memilih pinjaman usaha yang paling menguntungkan untuk bisnis Anda di 2026. Salam sukses untuk semua pengusaha yang terus berjuang untuk berkembang!